
Últimas
Investimento por aluno no Brasil é de 1/3 da média dos países da OCDE

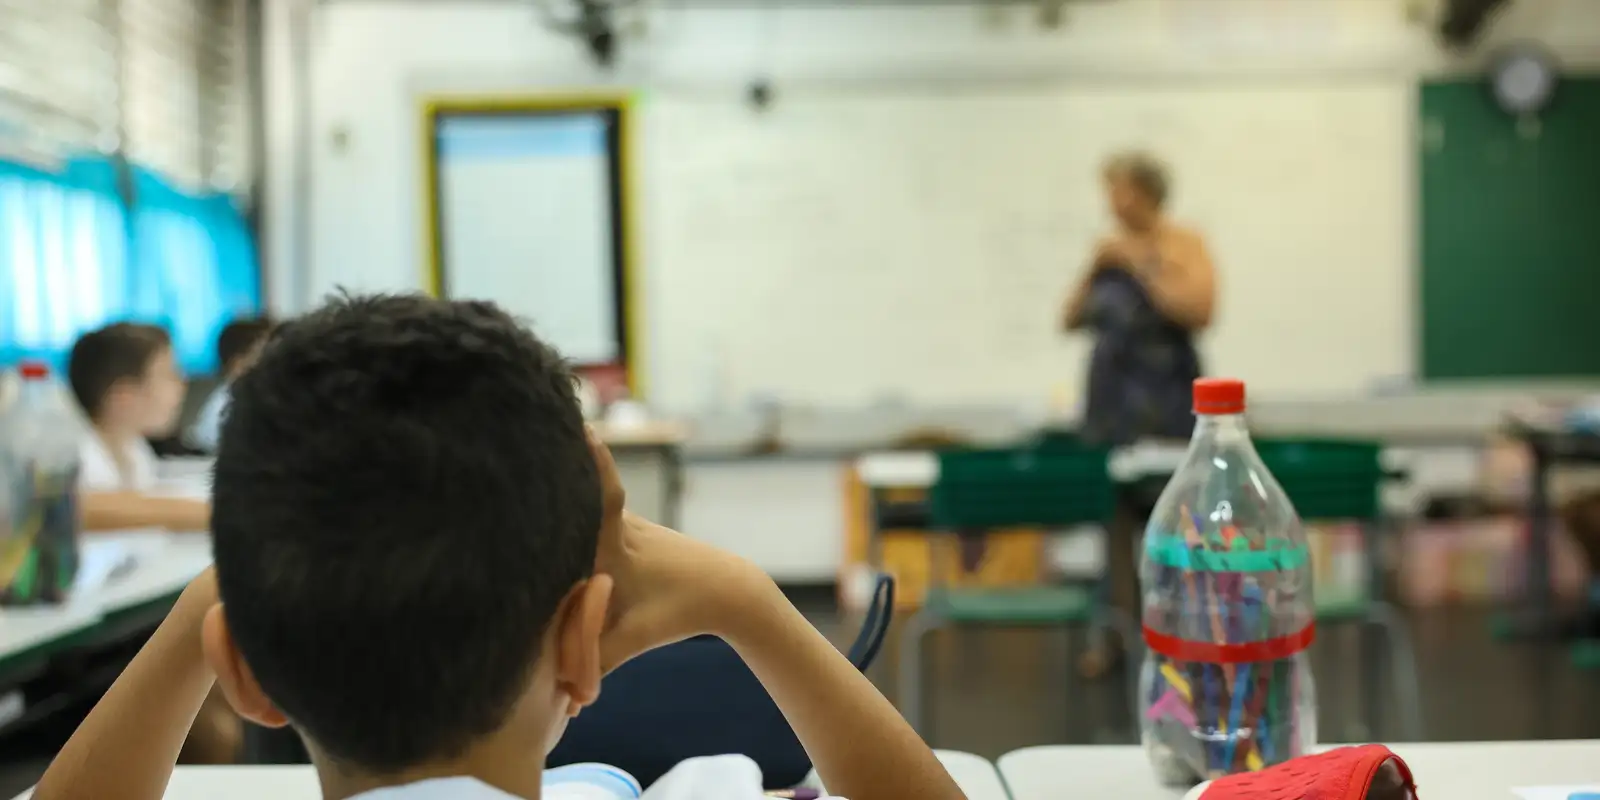
No Brasil, o gasto anual por aluno desde o ensino fundamental até o ensino superior foi de US$ 4.133 em 2023. O valor corresponde a cerca de um terço (30,39%) da média gasta pelos demais países avaliados pela Organização para a Cooperação e Desenvolvimento Econômico (US$ 13.601 por estudante). Os dados divulgados nesta terça-feira (29) fazem parte do relatório Panorama da Educação 2026 (Education at a Glance 2026), publicado pela OCDE.
O documento traça um quadro dos principais desafios de sistemas educacionais ao redor do mundo e traz dados de 50 países, incluindo o Brasil. Na comparação dos gastos anuais por estudante, o investimento brasileiro também ficou abaixo da média de alguns países da América Latina. O Chile, por exemplo, registrou o gasto anual por estudante de US$ 5.794 e a Costa Rica, US$ 7.028/aluno. Os valores foram ajustados para neutralizar as diferenças no custo de vida entre os países.

Investimento público
Notícias relacionadas:
- Brasil tem maior número de aluno por professor em faculdades privadas.
- Mais de 10 mil professores são selecionados via Prova Nacional Docente.
Apesar do gasto por aluno ser inferior à média dos países, o Brasil investe uma parcela maior do Produto Interno Bruto (PIB) em comparação à média da organização. Em 2023, o gasto público com educação foi de 4,5% do PIB, enquanto entre os países-membros da OCDE o patamar foi de 4%.
Em nota, o Ministério da Educação (MEC) destacou que o relatório aponta queda dos investimentos em educação ao longo de oito anos em todas as localidades. “Entre 2015 e 2023, o indicador [PIB] passou de 5,5% para 4,6% no Brasil e de 4,4% para 4,2%, na média dos países da organização com dados disponíveis para os dois anos”, diz a nota do MEC.
Ricardo Henriques, superintendente-executivo do Instituto Unibanco, entende que o gasto por aluno abaixo da média dos demais países da OCDE compromete os resultados na aprendizagem, apesar da proporção do investimento ser maior.
“O Brasil já investe mais em proporção do PIB do que a média da OCDE, mas quando se traduz em gasto por aluno, ficamos em um patamar muito abaixo. Esse é um dado a ser lembrado sempre quando se cobra, de forma irrealista, que o desempenho seja igual.”
Investimento na educação
O relatório mostra também que os gastos governamentais com educação no Brasil e nos demais países tendem a aumentar conforme o nível de ensino.
No Brasil, em 2023, o valor investido por aluno/ano no ensino fundamental 1 (1º ao 5º ano) foi de US$ 4.064, enquanto no fundamental 2 (6º ao 9º ano) passou para US$ 4.390. Nos países da OCDE, a média gasta por estudante do ensino fundamental1 foi de US$ 12.893; e no fundamental 2, a média alcançada foi de US$ 14.291.
Despesas correntes
No relatório, os gastos em educação foram divididos em despesas de capital (investimentos como infraestrutura) e despesas correntes, que cobrem os custos operacionais regulares das atividades.
O Brasil tem a remuneração de pessoal docente como maior componente das despesas correntes: 75% do orçamento operacional no ensino fundamental é destinado ao salário de professores e demais profissionais da educação. O percentual fica abaixo do registrado na média dos países da OCDE (79%).
Education at a Glance 2026
O Panorama da Educação 2026 (Education at a Glance 2026) apresenta dados sobre educação de todos os países da OCDE e do Brasil, que é parceiro do programa INES (Indicators of Educational Systems). O relatório também inclui informações de membros do G20 e países em processo de adesão à OCDE, mas que não são membros do INES.



Após diálogo com o Conselho Federal de Contabilidade e o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), os micro e pequenos empresários ganharam mais um mês para se adaptarem à reforma tributária. O Comitê Gestor do Simples Nacional (CGSN) prorrogou o prazo de adesão ao Simples Nacional, regime simplificado de tributação para quem fatura até R$ 4,8 milhões por ano.
A opção pelo Simples Nacional poderá ser solicitada até 15 de outubro de 2026. As empresas optantes que desejam recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular terão até 30 de outubro para registrar a escolha.
Notícias relacionadas:
- Número de transações com Pix caem 10% após proibição de bets.
- Brasil cria 165,8 mil postos de trabalho em agosto, aponta Caged.
- Governo Central registra déficit de R$ 13,6 bilhões em agosto.
Por causa do novo sistema tributário, o Comitê Gestor do Simples Nacional (CGSN) antecipou a escolha de regime tributário. As empresas que desejarem ingressar no regime em 2027 podem fazer o pedido desde 1º de setembro de 2026. Até então, a opção pelo Simples era realizada em janeiro de cada ano.
O novo prazo foi regulamentado por resolução do CGSN editada na segunda-feira (28) em edição extraordinária do Diário Oficial da União. As normas incorporaram ao regime simplificado o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), tributos criados pela reforma tributária sobre o consumo.
O que muda
A nova regra vale para empresas que ainda não são optantes pelo Simples Nacional e querem utilizar o regime a partir de janeiro de 2027.
Os novos prazos são:
- 1º de setembro a 15 de outubro de 2026: período para solicitar a opção pelo Simples Nacional para 2027;
- 1º de setembro a 30 de outubro de 2026: escolha do regime regular da CBS e do IBS para o primeiro semestre de 2027;
- 30 de outubro de 2026: regularização de pendências que tenham impedido opção pelo Simples Nacional;
- 3 de novembro a 20 de dezembro de 2026: prazo para desistir das opções;
As seguintes datas estão mantidas:
- 1º de janeiro de 2027: início dos efeitos da opção;
- 1º a 31 de março de 2027: nova oportunidade para escolher o recolhimento do IBS e da CBS pelo regime regular, com efeitos no segundo semestre.
Criada por causa da transição para o novo sistema tributário, a alteração busca dar mais previsibilidade às empresas antes do início do ano-calendário.
Em nota, o presidente do Conselho Federal de Contabilidade, Joaquim Bezerra, elogiou a medida. Segundo ele, o adiamento permitirá ampliar a coordenação entre as instituições e assegurar condições mais adequadas para a adaptação às novas regras pelas micro e pequenas empresas.
“A prorrogação é uma medida necessária e atende a uma preocupação que o Conselho Federal de Contabilidade vem apresentando há mais de um mês, diante da complexidade das decisões e da necessidade de tempo adequado para a orientação das empresas”, ressaltou Bezerra, que se reuniu na segunda-feira com o secretário da Receita Federal, Robinson Barreirinhas.
IBS e CBS
Outra mudança envolve a forma de recolhimento do IBS e da CBS. A empresa poderá permanecer no Simples Nacional e, simultaneamente, optar pelo recolhimento desses dois tributos pelo regime regular.
Para o primeiro semestre de 2027, a escolha deverá ser feita em setembro de 2026 e terá validade de janeiro a junho.
Quem não fizer a opção pelo regime regular nesse período permanecerá, no primeiro semestre, com IBS e CBS dentro da sistemática do Simples.
A decisão poderá ser revista em março de 2027, com efeitos para o segundo semestre.
A escolha pode ter impacto especialmente para empresas que vendem para outras empresas, devido à possibilidade de geração e aproveitamento de créditos tributários.
Por isso, a avaliação do regime não deve considerar apenas a alíquota. Também entram na análise fatores como:
- perfil dos clientes;
- cadeia de fornecedores;
- possibilidade de geração e aproveitamento de créditos;
- formação de preços;
- impacto dos novos tributos no fluxo financeiro.
Empresas já optantes
Quem já está no Simples Nacional, em regra, não precisa solicitar novamente a permanência no regime.
Ainda assim, é recomendado verificar a situação fiscal da empresa durante setembro de 2026 para identificar eventuais pendências ou exclusões para 2027.
As empresas que permanecerem no Simples e não quiserem recolher IBS e CBS pelo regime regular não precisarão fazer uma nova opção.
Quem quiser retirar esses dois tributos da sistemática do Simples deverá formalizar a escolha dentro do prazo estabelecido.
Abertura no fim do ano
As empresas abertas entre 1º de outubro e 31 de dezembro de 2026 terão uma regra específica.
Nesse caso, a opção pelo Simples Nacional feita no momento da inscrição do CNPJ produzirá efeitos tanto para o período restante de 2026 quanto para todo o ano de 2027.
A escolha relacionada ao IBS e à CBS pelo regime regular também poderá ser feita na abertura da empresa, com efeitos a partir de janeiro de 2027.
Se o empresário não quiser permanecer no Simples em 2027, poderá solicitar a exclusão por opção até o último dia de 2026.
Prazo para desistir
A antecipação da opção também criou uma possibilidade de desistência.
Quem fizer o pedido em setembro poderá cancelar a solicitação até 30 de novembro de 2026.
O cancelamento, porém, será irretratável. Isso significa que, depois de desistir, a empresa não poderá fazer uma nova opção para produzir efeitos em 2027.
A antecipação também permite que eventuais pendências sejam identificadas antes do início do ano. Em caso de indeferimento por problemas que possam ser regularizados, a empresa terá prazo para corrigir a situação.
Regra do MEI
A mudança não altera o calendário de opção pelo Simei, sistema aplicável ao Microempreendedor Individual (MEI).
Para o MEI, a opção pelo Simei continua sendo realizada em janeiro de cada ano, até o último dia útil do mês.
Dessa forma, a antecipação para setembro não deve ser confundida com as regras específicas aplicáveis aos microempreendedores individuais.
NFS-e nacional
Outra mudança anunciada pelo CGSN envolve a emissão da Nota Fiscal de Serviço eletrônica (NFS-e) no emissor nacional.
A obrigatoriedade para empresas optantes pelo Simples Nacional foi adiada de 1º de setembro para 1º de novembro de 2026.
O adiamento busca dar mais tempo para municípios e empresas realizarem adaptações tecnológicas e operacionais.
Entre as providências recomendadas estão:
- testar a emissão das notas;
- verificar a integração com sistemas de gestão;
- conferir a parametrização dos dados fiscais;
- preparar os procedimentos internos antes do início da obrigatoriedade.
Informações socioeconômicas
A regulamentação também altera a forma de prestação de informações fiscais e socioeconômicas.
A Declaração de Informações Socioeconômicas e Fiscais (Defis) deixará de ser apresentada como declaração separada. As informações passarão a ser incorporadas ao Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D), com entrega anual de janeiro a março.
A mudança faz parte da adaptação do Simples Nacional ao novo modelo tributário.
Planejamento para 2027
Com setembro concentrando decisões relevantes para o próximo ano, especialistas recomendam que empresas e contadores antecipem a análise tributária.
A escolha entre manter IBS e CBS no Simples ou recolhê-los pelo regime regular pode produzir efeitos diferentes dependendo do setor, dos fornecedores e do perfil dos clientes.
Por isso, antes de formalizar a opção, a recomendação é que a micro e pequena empresa simule os dois cenários, além de revisar os sistemas, a emissão de notas fiscais e planejar o caixa para 2027.
O número de transações realizadas por Pix caiu 10% nos três dias seguintes à publicação da medida provisória (MP) que proibiu as apostas esportivas online, conhecidas como bets. De sábado (26) a segunda-feira (28), foram registradas 608,6 milhões de operações, volume inferior à média observada nos mesmos dias das quatro semanas anteriores.
Os dados são do Banco Central e consideram as operações liquidadas pelo Sistema de Pagamentos Instantâneos (SPI). A queda foi observada nos três dias analisados, mas os números, isoladamente, não permitem estabelecer uma relação direta entre a redução das transações e a proibição das apostas.
Números do Pix
Notícias relacionadas:
- AGU pede 72 horas para se manifestar sobre ações para liberar bets.
- Ministérios pedem derrubada de 5.209 sites de apostas ilegais.
- Associações de jogos acionam STF contra MP que proibiu apostas online.
A comparação feita pelo Banco Central considera a média de transações registrada nos quatro sábados, domingos e segundas-feiras anteriores.
• Sábado (26): 229,6 milhões de transações, queda de 11%;
• Domingo (27): 165,9 milhões, recuo de 12%;
• Segunda-feira (28): 213 milhões, baixa de 7,4%;
• Total: 608,6 milhões de operações;
• Queda acumulada: 10%.
Os dados correspondem ao número de operações, e não ao valor financeiro movimentado pelo sistema.
Valores
Os números também mostram queda de 15,5% em relação aos valores movimentados nos três mesmos dias da semana anterior.
• Sábado (26): R$ 33,23 bilhões, queda de 10%;
• Domingo (27): R$ 18,87 bilhões, recuo de 20,6%;
• Segunda-feira (28): R$ 131,48 bilhões, baixa de 16%;
• Total: R$ 183,58 bilhões em operações;
• Queda acumulada: 15,5%.
A redução ocorreu imediatamente após a publicação da MP, na sexta-feira (25), que proibiu a exploração, a oferta, a intermediação e a publicidade de apostas esportivas on-line.
A coincidência entre os períodos, porém, não permite concluir que a medida contra as bets tenha sido a causa da queda nas transações. Outros fatores podem influenciar a quantidade de operações realizadas por Pix ao longo de um determinado período.
O Banco Central não respondeu se a queda decorre da publicação da MP.
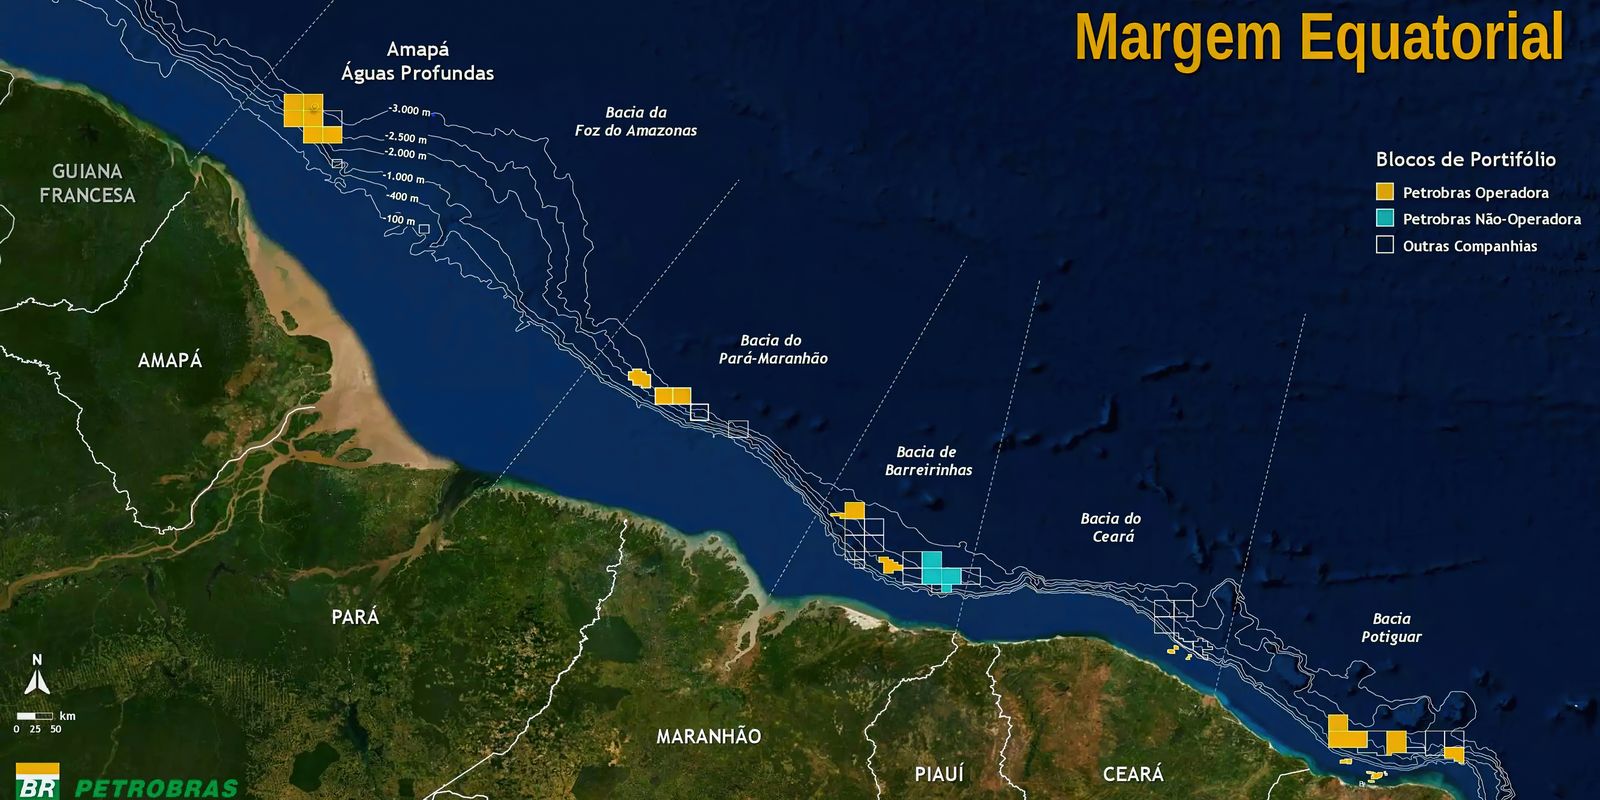
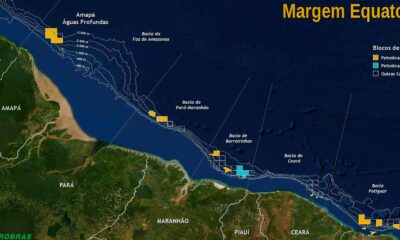
O Ministério Público Federal (MPF) voltou a pedir a suspensão da licença ambiental concedida à Petrobras para explorar petróleo na bacia da Foz do Amazonas.
A ação, protocolada no Tribunal Regional Federal da 1ª Região (TRF1) na segunda-feira (28), pede a paralisação imediata de qualquer atividade de perfuração ou teste no bloco marítimo FZA-M-59.
Notícias relacionadas:
- Petrobras anuncia descoberta de petróleo na Foz do Amazonas .
- Petrobras fecha acordo para comprar gás dos EUA por mais de 20 anos.
- Petrobras fecha acordo de cooperação na área de petróleo em Moçambique.
O recurso contesta a decisão da Justiça Federal do Amapá que, na quarta-feira (23), decidiu extinguir a ação civil pública movida pelo MPF contra a União, o Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (Ibama) e a Petrobras.
A sentença assinada pelo juiz Anselmo Gonçalves da Silva diz que existem outras duas ações com o mesmo teor em tramitação na Justiça, algo proibido pelo ordenamento jurídico brasileiro. Além disso, determina aplicação de multa ao MPF por litigância de má-fé, ou seja, interpreta que o órgão entrou com nova ação para prejudicar o processo em andamento.
No novo recurso, o MPF afirma que a sentença ignorou riscos graves ao ecossistema marinho, descumpriu compromissos climáticos do Brasil e desrespeitou tratados internacionais sobre direitos humanos.
Argumenta ainda que surgiram fatos recentes que comprovam a insegurança da atividade na região, como o vazamento de mais de 18 mil litros de fluido químico no mar na operação de uma sonda em janeiro deste ano.
O MPF também diz que a autorização inicial do Ibama previa apenas a perfuração de um poço chamado Morpho durante cinco meses, mas o cronograma teria sido alterado para permitir a abertura de quatro poços com atividades até 2029. Algo que, segundo o MPF, demandaria novos estudos ambientais.
Para os procuradores, outro ponto central do recurso é a ausência de consulta prévia, livre e informada aos povos indígenas e às comunidades quilombolas e de pescadores artesanais do Amapá e do Pará, um direito garantido pela Convenção nº 169 da Organização Internacional do Trabalho (OIT).


Prazo para empresas optarem por Simples é prorrogado para outubro

Número de transações com Pix caem 10% após proibição de bets

MPF apresenta novo recurso contra exploração na Foz do Amazonas

Governo de Roraima firma parceria com a Funai para atender escolas da Terra Yanomami

BC fecha cerco a contas-bolsão e regulamenta serviços bancários

Governo de Roraima inaugura novo trecho asfaltado para acesso à Cachoeira do Paiva e Centro de Atendimento ao Turista

Prazo para empresas optarem por Simples é prorrogado para outubro
Número de transações com Pix caem 10% após proibição de bets
MPF apresenta novo recurso contra exploração na Foz do Amazonas

TST determina reajuste de plano de saúde e fim da greve da Caixa

Dino defende investigação sobre precatórios pagos irregularmente

Mormaço Cultural terá shows e espetáculos de dança no Teatro Municipal de Boa Vista

Em Roraima, Damares anuncia auditoria sobre R$ 2,1 bilhões federais destinados à Terra Yanomami e visita ao território após período eleitoral

Homem de 27 anos é preso por violência doméstica contra a própria mãe em Boa Vista

Emergência a 30 dias da eleição exige fiscalização redobrada

EM BOA VISTA 3ª edição do Programa Saúde Pra Valerr leva atendimentos gratuitos à população neste sábado

Setrabes anuncia classificação final do Seletivo Simplificado 10/2025

Dezembro começa com 198 vagas de emprego disponíveis em Roraima

Incêndio em prédios de Hong Kong deixa pelo menos quatro mortos

Saúde anuncia R$ 9,8 bi para adaptar SUS a mudanças climáticas

SUS vai ampliar em 30% capacidade de armazenamento de plasma no país
-

 Últimas6 dias atrás
CNJ cancela R$ 4,7 bilhões em precatórios ligados ao Master
-

 Últimas6 dias atrás
Estudo prevê até 13,3 mil mortes no Brasil com calor do Super El Niño
-

 Boa Vista6 dias atrás
Clínica Renal retoma atendimentos de hemodiálise nesta quinta-feira (24) em Roraima
-

 Últimas6 dias atrás
Comunidade científica alerta para risco de interferência nas eleições
-

 Boa Vista5 dias atrás
Presidente da Guiana leva à ONU disputa com Venezuela e alerta para segurança e estabilidade da região
-

 Boa Vista5 dias atrás
Jalser Renier é preso pela PF após agentes encontrarem R$ 19 mil e planilhas de campanha em escritório
-

 Últimas5 dias atrás
Escudo das Américas usa cartéis para barrar China, dizem especialistas
-

 Boa Vista6 dias atrás
Homem condenado a mais de 35 anos por crimes sexuais contra sobrinha-neta é preso em Boa Vista